자산 · 국토교통부
청년주택드림청약통장, 청약도 되고 최대 4.5% 이자까지
무주택 청년이라면 일반 청약통장보다 이게 나아요
상시모집

📸 공고 원문 페이지 캡처 · 주택도시기금 청년주택드림청약통장
청약통장을 아직 안 만들었거나 갈아탈 생각이라면, 청년이라면 일반 주택청약종합저축보다 이게 나을 수 있어요. 이자율도 높고, 나중에 당첨되면 대출까지 이어져요. 청약통장은 다들 하나쯤 있어야 한다는 건 아는데, 막상 어떤 상품이 나은지 비교해본 사람은 많지 않을 거예요.
누가 지원할 수 있을까?
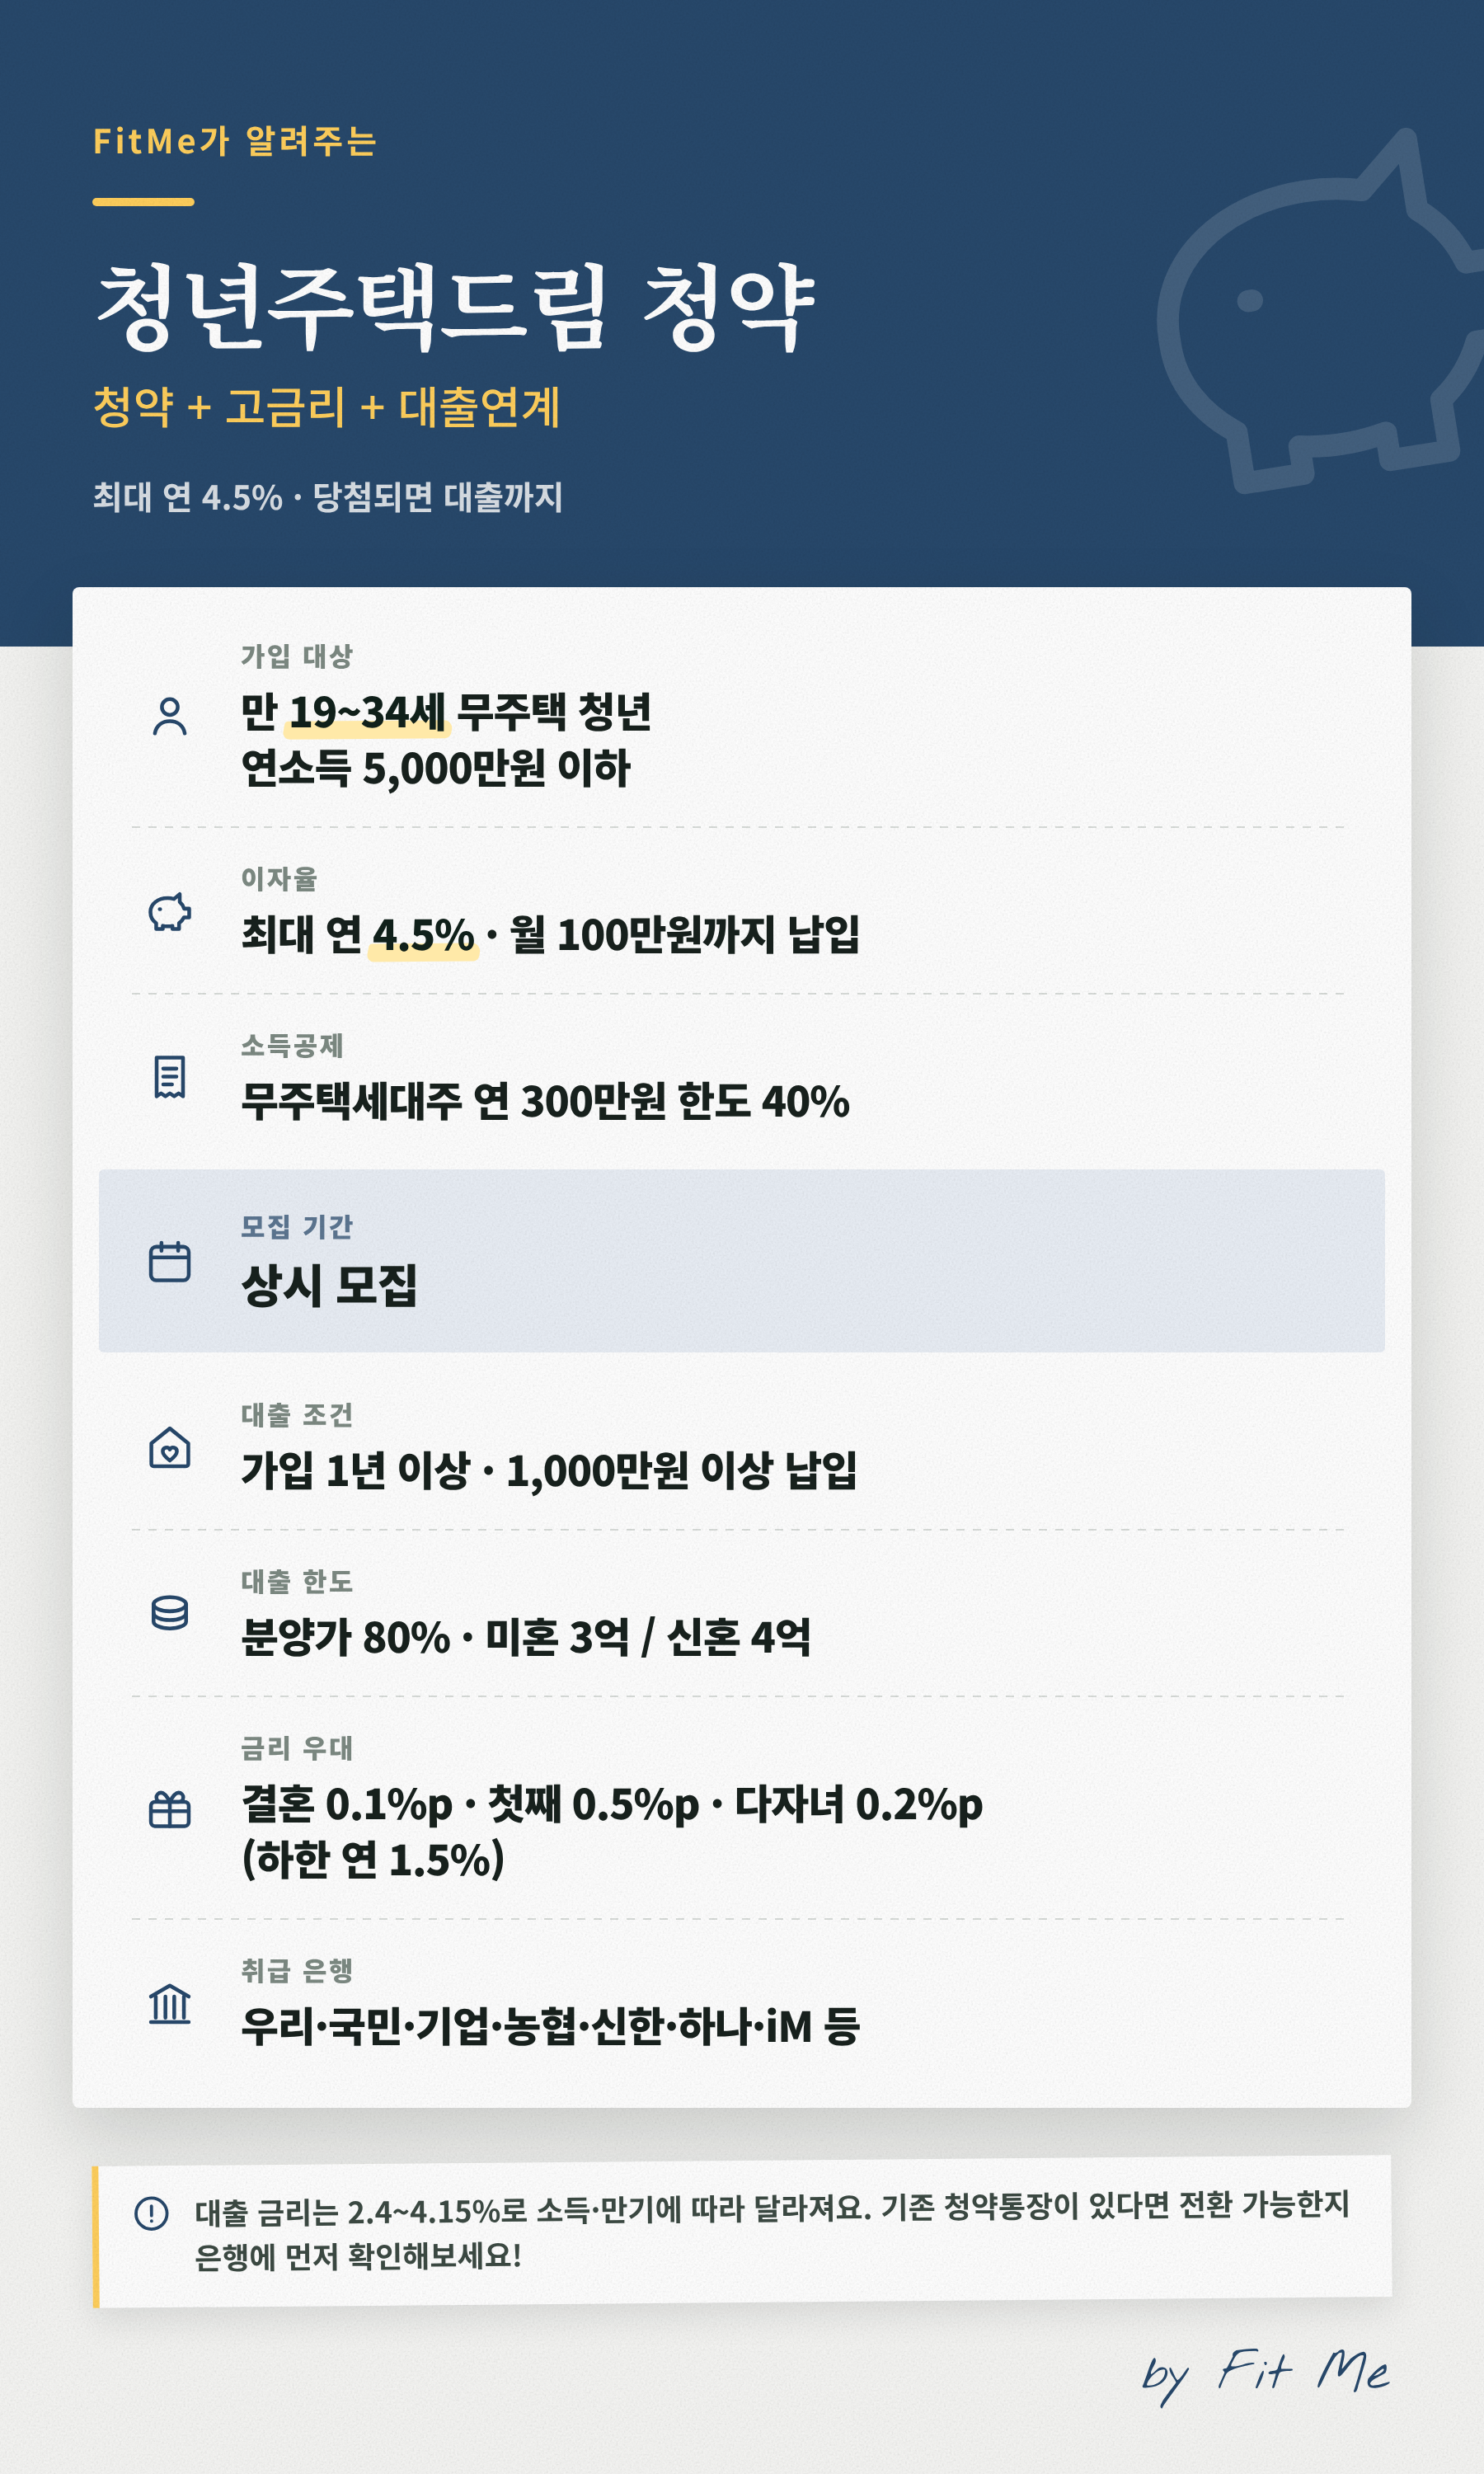
만 19~34세, 연소득 5,000만원 이하(직전년도 신고소득 기준)인 무주택 청년이면 가입할 수 있어요.
조건 자체는 복잡하지 않아요. 나이, 소득, 무주택 여부 세 가지만 맞으면 되니, 본인이 해당되는지는 신분증과 소득금액증명만 있으면 은행 창구에서 바로 확인받을 수 있어요.
지원 혜택 총정리!
최대 연 4.5% 이자율에 월 100만원까지 납입 가능하고, 기존 주택청약종합저축과 동일하게 무주택세대주는 연 300만원 한도로 40%까지 소득공제도 받을 수 있어요.
청약에 당첨되면 청년주택드림 대출로 이어져요. 통장 가입 1년 이상, 1,000만원 이상 납입해두면 분양가의 80%까지 대출받을 수 있고, 금리는 2.4~4.15%(소득·만기에 따라 차등), 한도는 미혼 3억원·신혼 4억원 이내예요. 결혼하면 0.1%p, 첫째 출산하면 0.5%p, 다자녀면 0.2%p 금리가 더 내려가요(하한선 연 1.5%).
일반 적금 금리와 비교해보면 4.5%가 얼마나 매력적인 숫자인지 체감될 거예요. 게다가 이건 그냥 저축 상품이 아니라 청약 기능까지 겸하고 있으니, 무주택 청년이라면 안 들어둘 이유가 없는 조합이에요.
신청은 이렇게 하면 돼요
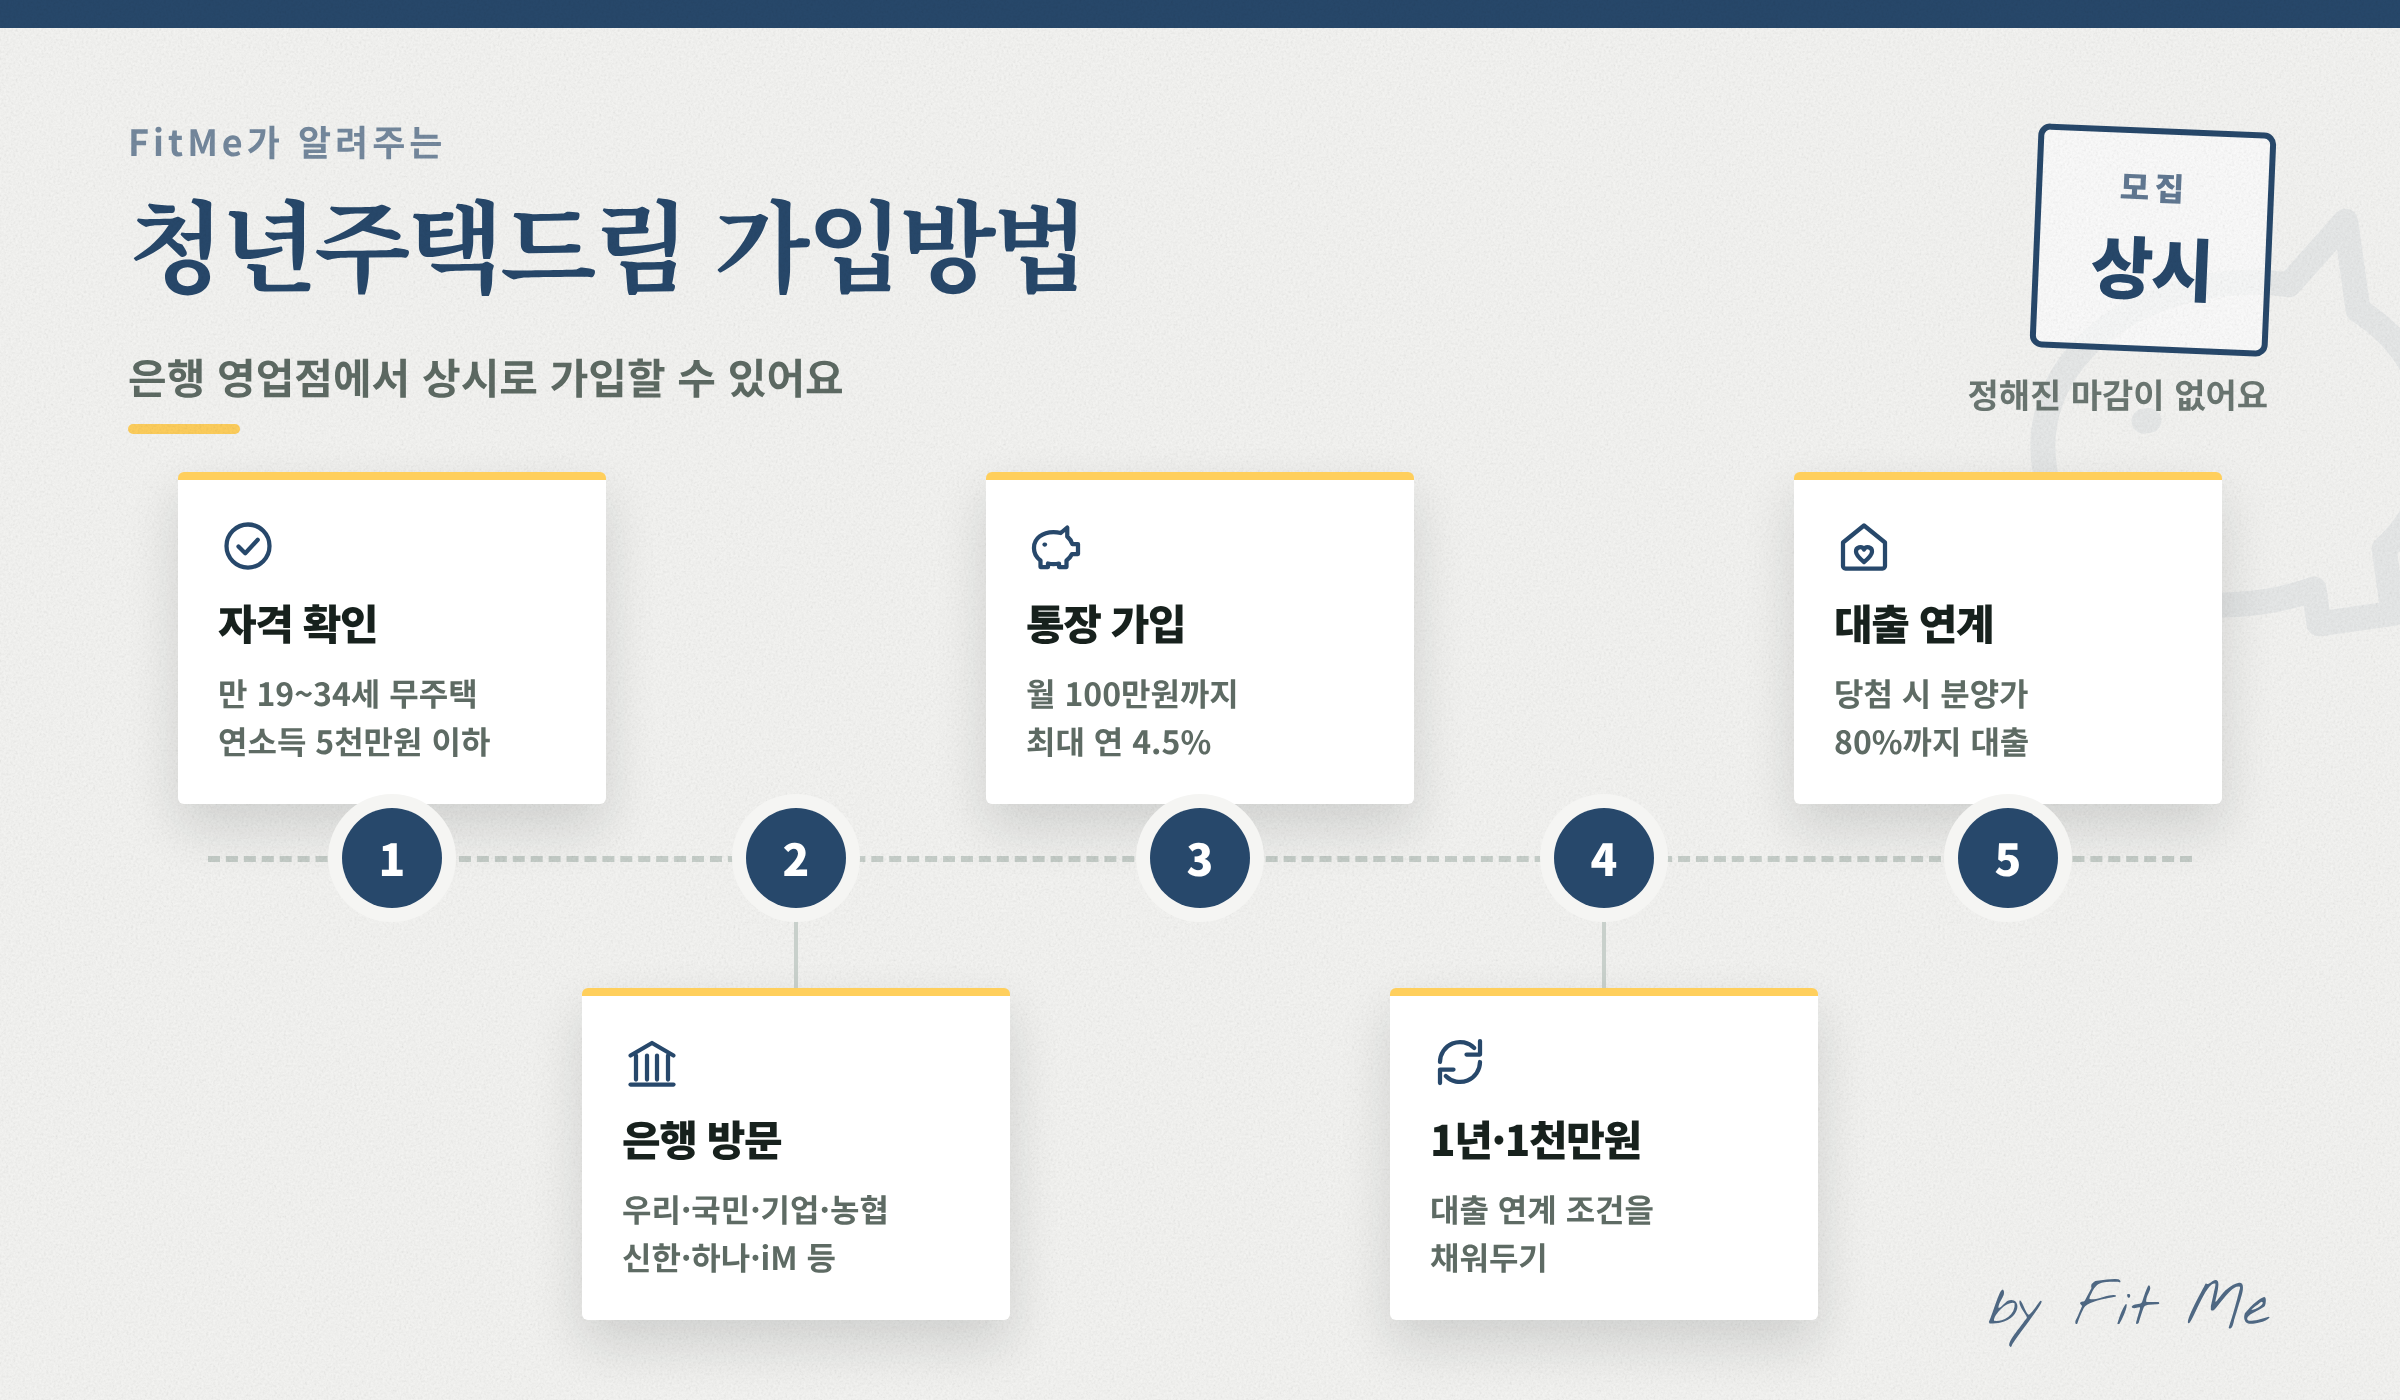
우리은행, KB국민은행, IBK기업은행, NH농협, 신한은행, 하나은행, iM뱅크, 부산은행, 경남은행 등 취급 은행 영업점에서 상시로 가입할 수 있어요.
취급 은행이 아홉 곳이나 되니, 평소 주거래 은행에서 바로 가입할 수 있을 가능성이 높아요. 앱으로 비대면 가입이 되는지도 은행마다 다를 수 있으니, 방문 전에 모바일 앱에서 먼저 확인해보는 것도 시간을 아끼는 방법이에요.
이런 분이라면 특히 주목하세요
아직 청약통장이 없는 무주택 청년, 일반 청약통장을 쓰고 있지만 이자율이 아쉬웠던 청년이라면 갈아타는 걸 고려해볼 만해요. 나중에 내 집 마련 계획이 있다면 대출 연계 혜택까지 챙길 수 있어요.
당장 집을 살 계획이 없더라도, 이자율 자체가 높은 편이라 목돈 모으기 수단으로도 괜찮아요. 청약이라는 옵션은 덤으로 챙기고, 우선은 저축 상품으로 접근해도 나쁘지 않은 선택이에요.
신청 전 체크리스트 ✅
아래 네 가지만 체크하면 신청 준비 끝이에요.
✅ 만 19~34세이고 무주택자인가요?
✅ 연소득이 5,000만원 이하인가요?
✅ 기존 청약통장이 있다면 청년주택드림으로 전환 가능한지 은행에 확인해봤나요?
✅ 나중에 분양 당첨 시 대출 연계까지 고려하고 있나요?
이것도 궁금했죠?
Q. 기존 청약통장을 해지하고 새로 가입해야 하나요? 기존 주택청약종합저축을 청년주택드림청약통장으로 전환하는 게 가능하다고 알려져 있어요. 해지 후 재가입보다는 전환이 기존 가입 기간을 인정받는 데 유리할 수 있으니, 은행 창구에서 전환 절차부터 확인해보는 게 좋아요.
Q. 꼭 매달 100만원을 다 넣어야 하나요? 월 100만원은 납입 한도일 뿐, 최소 납입액은 훨씬 적게 설정돼 있는 경우가 많아요. 본인 여력에 맞게 적은 금액부터 시작해도 되니, 무리해서 한도를 채우려 하지 않아도 돼요.
Q. 나이가 지나면 자동으로 해지되나요? 원문에 가입 후 연령 초과 시 처리 방침은 안내돼 있지 않아요. 보통 이런 상품은 가입 시점 기준으로 자격을 보는 경우가 많으니, 애매하다면 은행에 직접 확인해보는 게 정확해요.
의외로 모르는 디테일 몇 가지
1. 소득공제 혜택(연 300만원 한도, 40%)은 무주택세대주일 때만 적용돼요. 아직 세대주가 아니라면, 가입은 지금 해두되 소득공제는 세대주가 된 이후부터 챙길 수 있다는 점을 기억해두세요.
2. 대출 연계 조건인 "가입 1년 이상, 1,000만원 이상 납입"은 당첨 시점이 아니라 대출 신청 시점 기준으로 충족하면 되는 경우가 많아요. 청약에 당첨됐는데 아직 1년이 안 됐다면, 대출 신청 전까지 조건을 채울 수 있는지 은행에 확인해보세요.
3. 금리 우대 조건(결혼·출산·다자녀)은 중복 적용될 수 있어요. 결혼하고 첫째를 출산했다면 0.1%p와 0.5%p가 함께 적용돼 대출 금리가 더 낮아질 수 있으니, 해당되는 조건을 빠짐없이 신청서에 반영하는 게 중요해요.
4. 금리 하한선이 연 1.5%로 정해져 있다는 것도 알아두면 좋아요. 우대 조건을 아무리 많이 채워도 그 밑으로는 안 내려가니, 대출 금리를 계산할 때 이 하한선을 기준으로 삼으면 돼요. 기존에 받던 대출 금리와 비교해보면 이게 얼마나 유리한 조건인지 바로 체감될 거예요.
공식 링크
이 글은 온통청년 오픈API 원문을 사람이 직접 읽고 정리했어요. 정확한 최신 정보는 위 공식 링크에서 다시 확인해주세요.